
Традиционные финансовые рынки работают в определённые торговые часы, что ограничивает возможности трейдеров реагировать на срочные новости и важные мировые события в нерабочее время рынка. Чтобы устранить это ограничение и обеспечить круглосуточный доступ к фьючерсам на традиционные активы, Bybit представила бессрочные контракты TradFi.
Это позволяет трейдерам мгновенно реагировать на важные политические или экономические события, даже когда базовые традиционные рынки закрыты.
Бессрочные контракты TradFi в настоящее время охватывают две основные категории базовых активов:
- Сырьевые товары: такие, как драгоценные металлы и сырая нефть
- Акции: включая акции крупных рынков, например акции США
Что такое бессрочные контракты TradFi
Как получить доступ к бессрочным контрактам TradFi
Торговые комиссии
Цена индекса
Цена маркировки
Разъяснение о рисках
Что такое бессрочные контракты TradFi
Бессрочные контракты TradFi от Bybit — это номинированные в USDT и рассчитываемые в USDT бессрочные контракты, которые отслеживают цену традиционных финансовых активов (TradFi). Эти контракты позволяют трейдерам получать прибыль от ценовых движений традиционных активов, не владея базовым активом.
Бессрочные контракты TradFi используют те же механизмы маржи, ставки финансирования и ликвидации, что и стандартные бессрочные контракты USDT. Однако некоторые параметры, такие как расчёт цены индекса и лимиты отклонения цены маркировки, специально скорректированы, чтобы лучше отражать особенности традиционных рынков.
Примечания:
— Бессрочные контракты TradFi являются деривативами и не представляют собой право собственности на базовый актив. Владение контрактом не предоставляет никаких прав акционера (таких как право голоса) и не предполагает физической поставки товаров или других процентных ставок в базовом активе.
— Когда базовый актив подвергается корпоративным действиям, таким как выплата дробление акций или консолидация акций, Bybit скорректирует соответствующие контракты должным образом в соответствии с применимыми правилами. Такие корректировки предназначены лишь для того, чтобы отразить влияние корпоративных действий на контракты, и не означают, что пользователь фактически получает дивиденды или обладает какими-либо правами акционера.
— Экономический эффект дивидендов отражается в ценообразовании и финансировании за счет арбитража между бессрочным контрактом и базовыми акциями.
Как получить доступ к бессрочным контрактам TradFi
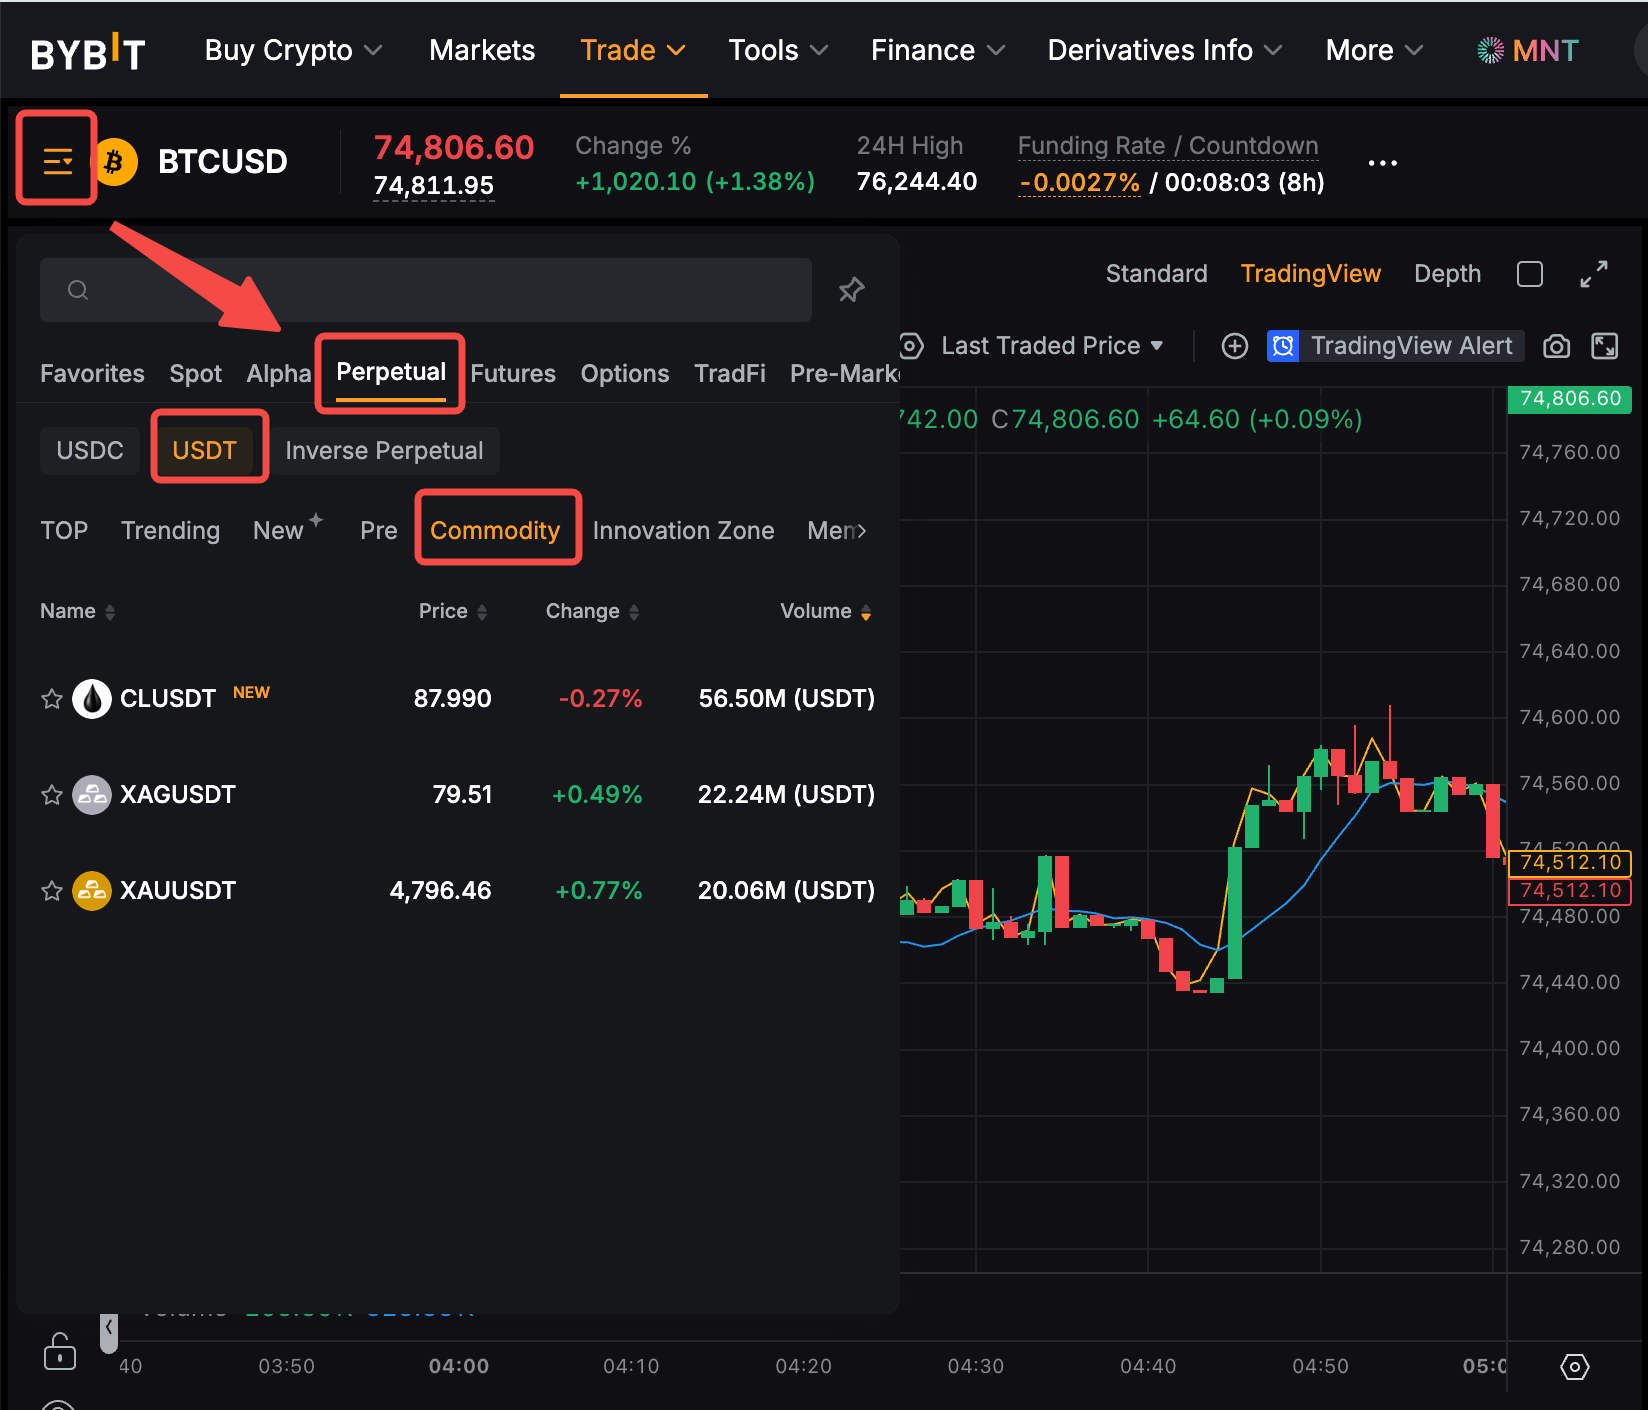
На странице торговли фьючерсами нажмите на значок меню в левом верхнем углу и перейдите в Бессрочные → USDT → Сырьевые товары / Акции.
Торговые комиссии
Торговые комиссии для бессрочных контрактов TradFi имеют ту же структуру, что и для обычных бессрочных контрактов USDT, и на них распространяются скидки в зависимости от вашего VIP-уровня. Для получения более подробной информации о структуре комиссий Bybit ознакомьтесь с этой статьёй.
Цена индекса
Цена индекса бессрочных контрактов TradFi рассчитывается по следующей методологии для обеспечения справедливого и надёжного ценообразования во время закрытия традиционных рынков или в периоды низкой ликвидности.
- Индексы без включенного EWMA: Цена индекса рассчитывается как средневзвешенное значение валидных компонентов индекса по всем торговым сессиям.
- Индексы с включенным EWMA: Цена индекса рассчитывается как средневзвешенное значение валидных компонентов индекса в обычные торговые часы. В остальные периоды она сглаживается, как показано ниже.
Примечания:
— Bybit оставляет за собой право по собственному усмотрению определять, что представляет собой «период открытия» и «период закрытия рынка».
— Bybit может корректировать временные рамки любой торговой сессии или применимый режим расчёта.
Товарный контракт: Механизм ролловера цены индекса
Поскольку товары не имеют традиционного спот-рынка, цена индекса соответствующих бессрочных контрактов рассчитывается на основе рыночных цен указанных фьючерсных контрактов. Чтобы уменьшить скачки цен, вызванные ролловером контракта, система постепенно переводит базовую цену от текущего активного контракта к идущему далее активному контракту в период ролловера фьючерсных контрактов (обычно с 5-го по 10-й торговый день каждого месяца), тем самым повышая стабильность и непрерывность цены индекса.
Последовательный месячный ролловер
Последовательный ежемесячный ролловер предполагает переключение с текущего активного контракта на активный контракт, истекающий в следующем месяце.
Например:
Контракт на октябрь 2026 года → Контракт на ноябрь 2026 года
Этот подход обычно используется для активно торгуемых сырьевых товаров с последовательными ежемесячными сроками экспирации, таких как сырая нефть и природный газ.
Непоследовательный ежемесячный ролловер
Непоследовательный ежемесячный ролловер требует пропустить один или ещё несколько менее активно торгуемых месяцев контракта и переключить далее на активный месяц контракта.
Например:
Контракт на ноябрь 2026 года → Контракт на январь 2027 года
Этот подход обычно использован для определенных металлов, сельскохозяйственных продуктов или сырьевых товаров с торговой активностью, сосредоточенной в конкретных месяцах контракта.
Методы ролловера
В обычных условиях непрерывная Цена индекса бессрочного контракта рассчитывается с использованием механизма динамического средневзвешенного значения в течение определенного окна ролловера (обычно 5 торговых дней).
Формула
P = (w_near × P_near) + (w_far × P_far)
Где:
- P: Непрерывная цена индекса
- P_near: Цена (истекающего) фьючерсного контракта ближнего месяца на базовый актив
- P_far: Цена базового актива — фьючерсного контракта дальнего месяца (следующего активного)
- w_near: Вес контракта ближайшего месяца, который постепенно уменьшается с 1.0 до 0.0 в течение окна ролловера
- w_far: Вес контракта дальнего месяца, который постепенно увеличивается с 0.0 до 1.0 в течение окна ролловера
И:
w_far = 1 − w_near
Окно ролловера обычно охватывает период с 6-го по 10-й рабочий день месяца, на который выпадает Последний торговый день (LTD) контракта на базовый актив, при этом веса корректируются каждый день.
Например, сырьевой компонент с начальным весом 50% завершает свое роллирование в течение пяти торговых дней:
Цена маркировки
Цена маркировки для бессрочных контрактов TradFi рассчитывается по тому же механизму, что и для обычных бессрочных USDT-контрактов:
Цена маркировки = медиана (цена 1, цена 2, цена последней сделки)
Подробнее см. в статье «Расчёт цены маркировки (бессрочный контракт)».
Ограничения отклонения цены маркировки
Поскольку базовые активы получены с традиционных рынков, Bybit применяет ограничения отклонения к цене маркировки, чтобы она оставалась близкой к цене индекса, что позволяет минимизировать влияние потенциальных манипуляций рынком и снизить риск ненужных ликвидаций.
Верхние пределы отклонения для разных типов контрактов следующие:
- Контракты на акции (отдельные акции): +5%
- Контракты на ETF и товарные контракты: +3%
Фактическая цена маркировки = clamp (рассчитанная цена маркировки, цена индекса × (1 − максимальный предел отклонения), цена индекса × (1 + максимальный предел отклонения))
Пример (акции)
Предположим следующее:
- Цена индекса = 5150
- Рассчитанная цена маркировки = 4890
- Ограничение отклонения = ±5%
- Допустимый диапазон = 4892,5 ~ 5407,5
- Итоговая цена маркировки = 4892,5 (применён нижний предел)
Примечание: Пример приведён только в иллюстративных целях и может не отражать фактические рыночные условия.
Разъяснение о рисках
Торговля бессрочными контрактами TradFi сопряжена со значительными рыночными рисками. Перед началом торговли убедитесь, что вы полностью понимаете следующие риски:
- Риск ценового скачка: Такие события, как публикация отчётов о доходах или важные новости, могут вызвать значительные ценовые скачки, которые могут привести к ликвидации.
- Риск ликвидности: Во время закрытия базового рынка ликвидность контракта может значительно снизиться, что приведёт к расширению спредов между ценами спроса и предложения.
- Риск кредитного плеча: Использование кредитного плеча может привести к потере всей маржи за короткий промежуток времени.
- Отсутствие права собственности на актив: Удержание позиции по контракту не означает владения базовым активом и не даёт никаких прав, включая право собственности, право на получение дивидендов или право голоса.
- Регуляторный риск: В некоторых юрисдикциях доступ пользователей к этому продукту может быть ограничен в связи с нормативными требованиями.
Разъяснение об отсутствии права собственности
- Торговля бессрочными контрактами TradFi не означает владения какими-либо базовыми акциями, долями, ценными бумагами, товарами или токенизированными активами.
- Пользователи, владеющие этими контрактами, не владеют базовыми активами и не имеют права на получение дивидендов, процентов или выплат. Они также не имеют права голоса, привилегий акционеров или прав управления, а также прав на подписку, преимущественную покупку, конвертацию или погашение. Если иное прямо не предусмотрено Bybit посредством корректировки цен или параметров контракта, пользователи не получают выгоды от каких-либо корпоративных действий.
Заявление об отсутствии статуса ценной бумаги
Бессрочные контракты TradFi не являются ценными бумагами и не дают права на фактическое владение какими-либо акциями или инструментами, связанными с акциями. Они являются финансовыми деривативами, стоимость которых определяется на основе справочных цен.
Отказ от ответственности
- Бессрочные контракты TradFi не связаны, не финансируется, не одобряются и не аффилированы с эмитентом соответствующего базового товара или биржей, на которой он находится в листинге.
- Торговля фьючерсами на традиционные активы сопряжена со значительным рыночным риском и волатильностью цен, особенно в нерабочие часы рынка базового актива. В случае неблагоприятных ценовых движений весь ваш маржинальный баланс может быть ликвидирован. Bybit не несёт ответственности за любые убытки, которые вы можете понести, и не предоставляет финансовых консультаций. Для получения более подробной информации ознакомьтесь с нашими Условиями для бессрочных контрактов TradFi.